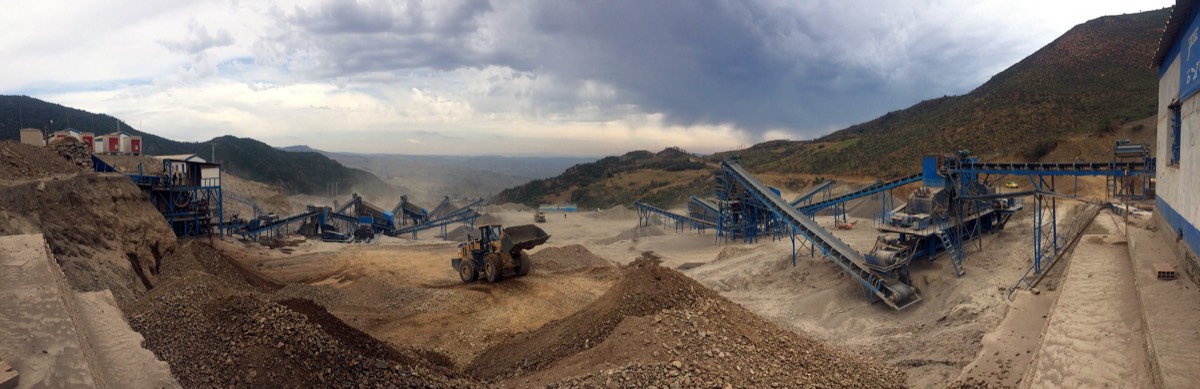
Il sera bien difficile à Eramet de reproduire cette année les très bonnes performances de 2022 permise par des effets volumes et prix très positifs, notamment au premier semestre. Comme il fallait s’y attendre, l’activité a commencé à ralentir au deuxième semestre après un démarrage sur les chapeaux de roues, provoqué notamment par la flambée des cours des métaux (notamment le nickel) dans le sillage de l’invasion de l’Ukraine par la Russie. Sur l’ensemble de l’exercice, la production annuelle de manganèse du groupe a progressé de 7% à 7,5 millions de tonnes avec des prix de ventes moyens en hausse de 13%, tandis que la production de minerai de nickel a été tirée par la montée en puissance rapide et spectaculaire du gisement de Weda Bay, en Indonésie où la production du groupe a doublé avec un prix moyen en progression annuelle de 9% malgré la chute de 19% observée au deuxième semestre. La mine de Weda Bay permet à Eramet de relativiser la contreperformance de ses activités nickel en Nouvelle Calédonie à travers la filiale SLN dont les coûts augmentent fortement et se traduisent par une consommation de cash de 70 millions d’euros sur l’année. Au final, l’excédent brut d’exploitation ajusté du groupe a fait un bond de 58% l’an dernier pour atteindre 1,89 milliard d’euros, tandis que le bénéfice des activités poursuivies (hors Aubert et Duval en cours de cession) a progressé de 18% à 930 millions. L’année 2022 a été particulièrement propice à la génération de cash (824 millions d’euros en hausse de 57%) et a permis à Eramet de réduire significativement son endettement, ramené en un an de 936 millions à 344 millions d’euros.