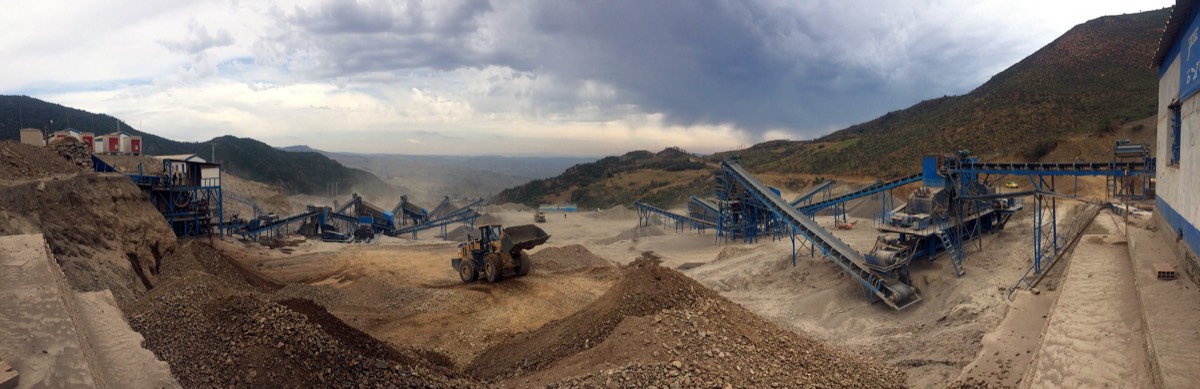
C’est peu de dire que les relents de guerre commerciale ont jeté un froid sur le secteur des matières premières ces derniers jours. Surtout en bourse, où la plupart des valeurs ont connu de substantielles prises de bénéfices. Eramet n’y a pas échappé avec un repli de son titre de près de 25% sur un mois, mais le cours progresse encore de près de 20% depuis le début de l’année. Car les fondamentaux du producteur de manganèse et de nickel sont toujours très bien orientés à court terme dans un contexte économique mondial encore porteur. En témoigne la progression de 14% du chiffre d’affaires du groupe au premier trimestre à périmètre et taux de changes constants. Si les ventes publiées n’ont progressé que de 2% à 870 millions d’euros, c’est essentiellement en raison d’un effet de change (baisse du dollar) très défavorable. La production mondiale d’acier au carbone qui est le principal débouché du manganèse, s’est bien comportée sur les trois premiers mois de l’année (+2%) et elle ne semble pas ralentir, tandis que les prix ont continué d’augmenter vigoureusement (+28% en dollars au premier trimestre). La division manganèse d’Eramet qui représente la moitié du chiffre d’affaires devrait ainsi connaitre une belle année, même si la tendance du premier trimestre peut difficilement être extrapolée au regard de la volatilité des prix. L’an dernier, elle avait dégagé un résultat opérationnel courant de 738 millions d’euros, en hausse de 237%, faisant ressortir au passage un taux de marge de 38%.