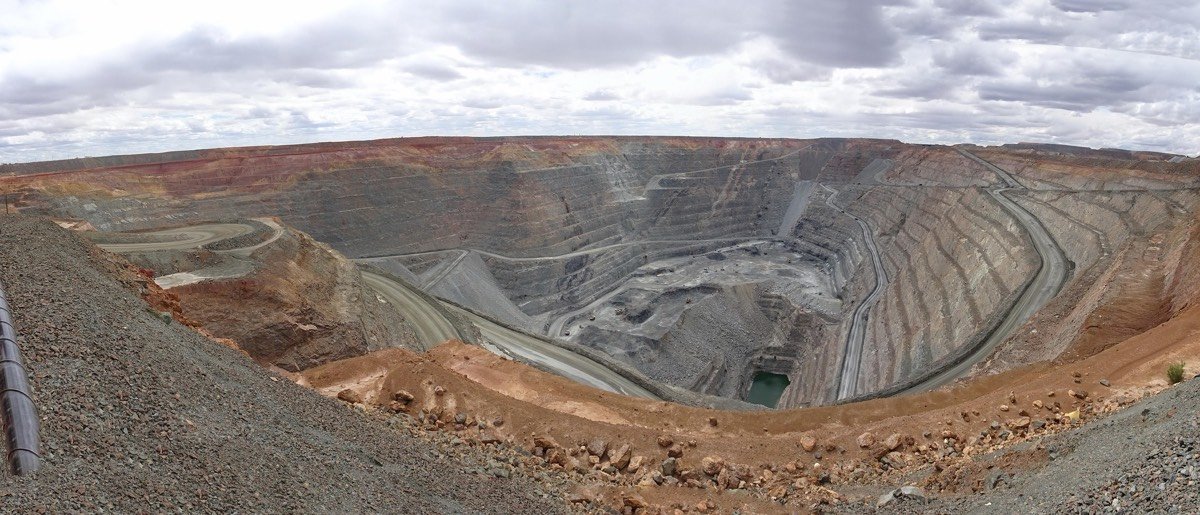
Rien ne va plus pour Eramet, contraint de lancer un nouvel avertissement sur ses résultats 2019. Alors qu’il escomptait un redressement de son excédent brut d’exploitation (EBE) au second semestre par rapport à la première moitié de l’année, il ne table plus que sur une stabilité de cet indicateur en séquentiel. Une sacrée douche froide pour les investisseurs, qui s’explique avant tout par un contexte de marché compliqué. Le groupe minier et métallurgique est pénalisé par les tendances négatives sur les cours des matières premières, dans un contexte macroéconomique mondial dégradé (ralentissement en Chine, marché automobile planétaire en contraction…). A titre d’exemple, le prix moyen du minerai de manganèse pour le mois de novembre s’est inscrit en recul de 33 % par rapport à la moyenne de septembre. Plus résilient, le cours du nickel au LME affichait sur le mois dernier un cours moyen en baisse de 14 % par rapport à septembre. Hélas, le début du mois de décembre ne marque pas d’inversion de tendance, ce qui justifie la mise au point d’Eramet sur ses l’évolution de sa profitabilité. Une autre mauvaise surprise est à mettre sur le compte de Comilog. Cette filiale, deuxième producteur mondial de minerai de manganèse à haute teneur, a effectué au quatrième trimestre un règlement exceptionnel d’impôts à l’Etat gabonais, pour 113 millions d’euros ainsi qu’un paiement de dividendes aux actionnaires minoritaires de la société (63 millions).