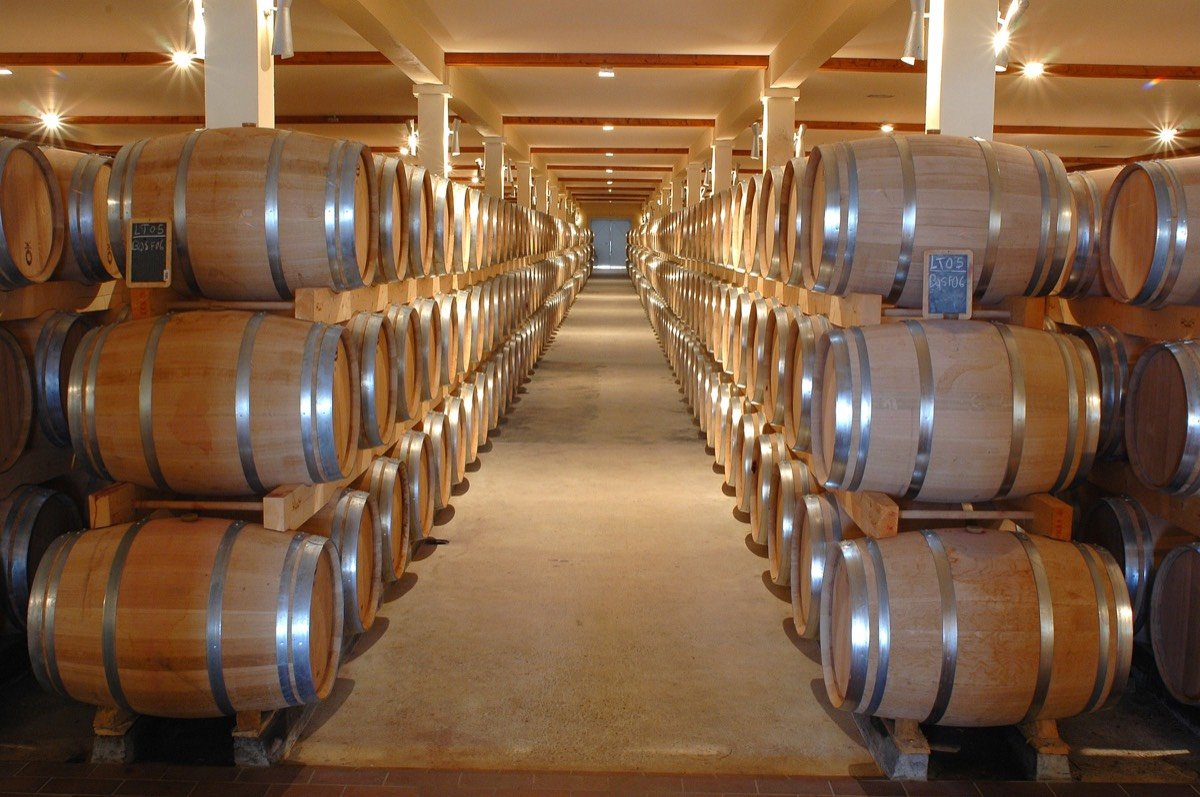
Les marchés ont peu apprécié les résultats annuels (exercice clos le 30 avril) publiés par ce leader mondial sur le marché de l’élevage des vins et alcools (whisky et Bourbon). Certes, ils ont été négativement influencés par des parités de changes extrêmement défavorables (impact de 10,2 millions d’euros sur le chiffre d’affaires et de 3,4 millions sur le résultat financier), mais ils sont malgré tout restés solides au regard d’une récolte mondial de vin historiquement faible et des investissements importants consacrés à la montée en puissance des activités bourbons, dont la rentabilité à court terme ne reflète donc pas encore le potentiel attendu d’ici 5 ans. A partir d’un chiffre d’affaires de 245,2 millions d’euros, en progression de 7,6%, le résultat opérationnel courant a donc connu une dynamique très légèrement moins favorable(+5,3%), mais il traduit encore une marge très élevée de 19,6% (-0,4 point sur un an). Quant au bénéfice, son repli de 5,8% à 30,2 millions d’euros s’explique surtout par les phénomènes de changes. Ces performances, ressorties un peu en dessous des attentes, constituent probablement un point bas dans la mesure où TFF Group devrait bénéficier sur le nouvel exercice de récoltes viticoles plus favorables en Europe et d’une amorce de reprise dans le whisky.