Réservé aux abonnés
La suite de cette analyse est réservée aux abonnés
Accédez à l’ensemble des analyses, conseils du jour et portefeuilles suivis par la rédaction de Décision Bourse.
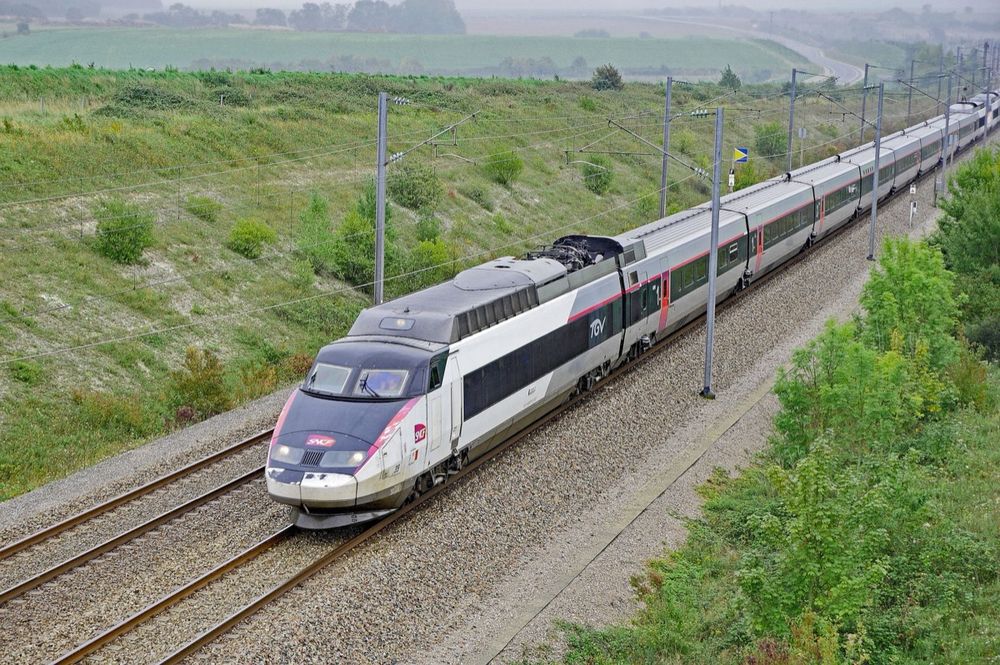
Recentré sur son métier d'équipementier ferroviaire, Alstom dispose d'un solide carnet de commandes représentant 5 années de chiffre d'affaires et d'un potentiel d'amélioration de sa rentabilité opérationnelle à horizon 2023. Accessoirement, sa dimension spéculative n'a pas disparu avec l'échec de la fusion avec Siemens. Un adossement d'Alstom à un partenaire demeure une hypothèse probable à moyen terme. A 18,4 fois les profits pour cette année, le titre n'est pas très cher.
Accédez à l’ensemble des analyses, conseils du jour et portefeuilles suivis par la rédaction de Décision Bourse.