Gecina : un rendement de plus de 8 %
Malmenée en Bourse (-18 % depuis janvier), la foncière de bureaux prime publie des revenus en hausse et confirme sa guidance. Rendement de plus de 8 %, décote de près de 50 % sur l’actif net : le point bas semble atteint.

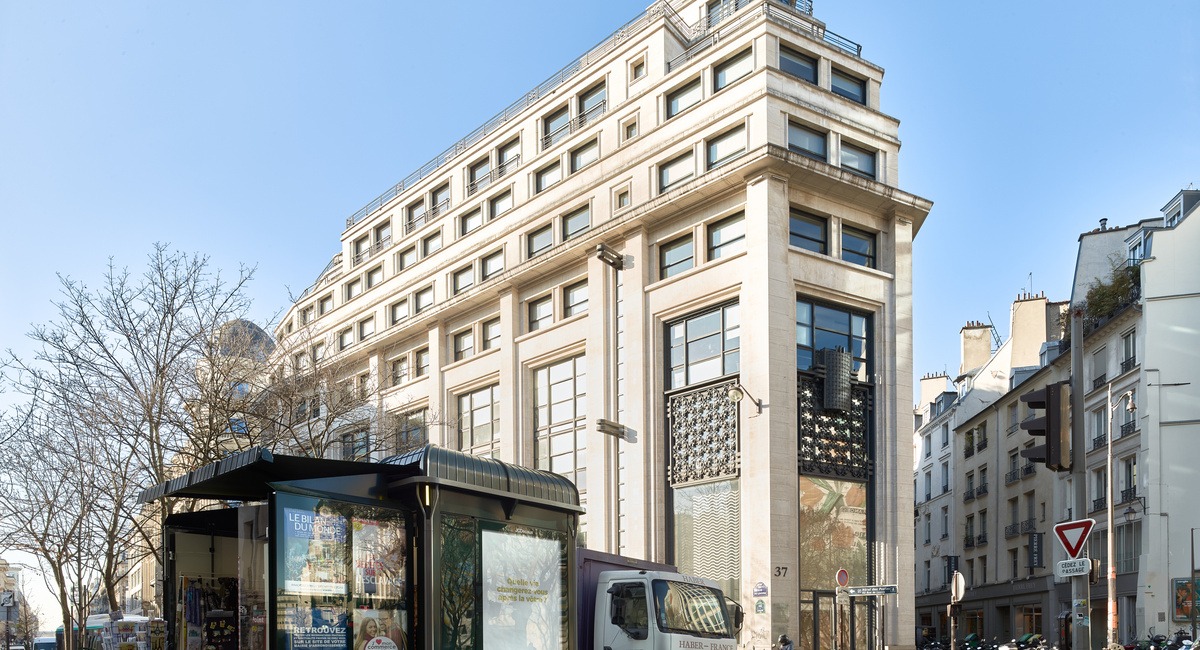
Foncière de bureaux de premier plan, Gecina traverse une année 2026 contrastée en Bourse mais solide sur le plan opérationnel. Au premier semestre, les revenus locatifs bruts ressortent à 358,5 millions d’euros, quasi stables en données publiées (-0,4 %) mais en hausse de 2,0 % à périmètre constant, soit au-delà de l’inflation. Cette surperformance tient à une réversion locative moyenne de +13 % sur 48 000 m² commercialisés et à un taux d’occupation élevé (93,8 %). Le portefeuille de bureaux, concentré à 81 % sur Paris et Neuilly, profite de la polarisation du marché en faveur des actifs prime et centraux, désormais recherchés par les acteurs de l’intelligence artificielle.
Le résultat net comptable part du Groupe ressort certes négatif, à -12,6 millions d’euros, contre +301 millions un an plus tôt. Mais ce repli est purement lié à des ajustements de valeur du patrimoine (-0,5 % à périmètre constant, à 17,4 milliards d’euros), et non à l’exploitation. L’indicateur clé d’une foncière, le résultat récurrent net part du Groupe, progresse lui de 1,5 % à 254,2 millions d’euros, soit 3,43 euros par action. La direction confirme sa guidance 2026: entre 6,70 et 6,75 euros par action.
Un rendement de plus de 8 %
Cette solidité sécurise une distribution généreuse. Avec un dividende de l’ordre de 5,50 euros par action, Gecina offre un rendement supérieur à 8 %, appelé à croître graduellement d’ici 2030. Son financement n’est pas menacé: coût moyen de la dette limité à 1,6 %, endettement (LTV) maîtrisé à 38,5 % et notations parmi les meilleures du secteur (A- chez S&P, A3 chez Moody’s), confirmées pour la 8e année consécutive.
Côté valorisation, la décote est spectaculaire. À 66 euros, l’action se paie environ 10 fois le résultat récurrent attendu et affiche surtout une décote de près de 50 % sur son actif net réévalué (ANR EPRA NTA de 141 euros). Le titre, en repli de 18 % depuis janvier, teste ses plus-bas annuels (64,80 euros), où un signal de stabilisation, voire de retournement haussier, se dessine sur le graphe en analyse technique. Le consensus reste à l’achat, avec un objectif moyen de 87 euros (11 analystes), Berenberg visant même 92 euros.
Notre conseil: achetez Gecina à 66 euros pour viser 80 euros à un horizon de 18 mois.
Codes: FR0010040865 et GFC.
Conseils sur Gecina
Tous les conseilsGecina: une décote de 50 % sur l’immobilier de bureaux parisien
La foncière parisienne voit ses notations A-/A3 confirmées pour la huitième année et lève 500 millions d'euros d'obligations vertes. Le titre, qui rapporte près de 8 %, décote fortement sur son actif net.
Gecina : encore du potentiel
Grâce à la progression de ses loyers permise par les clauses d’indexation et l’effet de réversion positif sur les nouveaux baux, la foncière a relevé ses objectifs de résultats pour cette année. Le rendement et la décote élevés laissent encore un potentiel de revalorisation au titre.
Gecina, de la qualité mal récompensée
Malgré un patrimoine prestigieux et l’un des bilans les plus solides de son secteur, la foncière subit un traitement boursier sévère alors que la décote sur l’actif net réévalué atteint 37% et que le titre offre un rendement de 6%.
Gecina, un traitement trop sévère
2023 a sans doute marqué un bas de cycle avec une dépréciation de 10,6% de la valeur des actifs de cette foncière de bureaux parisiens loués à près de 94%. La perspective d'un assouplissement de la politique monétaire de la BCE devrait permettre une réduction de la décote de l'action actuellement de 36% par rapport à la valeur du patrimoine (après déduction des dettes).