Sartorius Stedim Biotech: la croissance justifie la prime de valorisation
Sartorius Stedim Biotech affiche +7,7 % de croissance semestrielle et +17,6 % de bénéfice net. Rendement faible et valorisation élevée, mais la dynamique justifie d'acheter.
Sartorius Stedim Biotech affiche +7,7 % de croissance semestrielle et +17,6 % de bénéfice net. Rendement faible et valorisation élevée, mais la dynamique justifie d'acheter.
Plombé par les États-Unis et la Chine, le numéro deux mondial des spiritueux a vu son cours s'effondrer. Mais la valorisation touche le fond, le rendement atteint 8% et plusieurs leviers redonnent de l'air.
Le promoteur d'immobilier de luxe alpin a relevé son objectif 2026 après un semestre record. À moins de 7 fois les bénéfices, avec un rendement appelé à dépasser 6%, le titre décoté offre un point d'entrée.
Leader des logiciels pour professionnels de santé, Equasens allie croissance régulière, trésorerie nette et dividende en hausse. Après une chute de 35% en 2026, sa valorisation revient à un plancher.
Porté par le super-cycle de l'après-vente aéronautique, le motoriste français enchaîne les records de croissance, de marge et de cash, et a relevé ses objectifs 2026. Mais la valorisation reste élevée.
Assaini par une recapitalisation massive et de nombreuses cessions, Worldline se paie moins de quatre fois son excédent brut opérationnel (Ebitda). Mais l'action, sans dividende et encore déficitaire, reste un pari sur le retournement.
GENFIT vise un retour à la rentabilité dès 2026, porté par son pipeline ACLF et ses redevances diagnostiques, son entrée au SBF 120, mais toujours sans dividende versé aux actionnaires.
Porté par ses contrats de défense et la vision nocturne, Exosens enchaîne records de chiffre d'affaires et résultat net, dividende multiplié par trois, mais valorisation déjà généreuse.
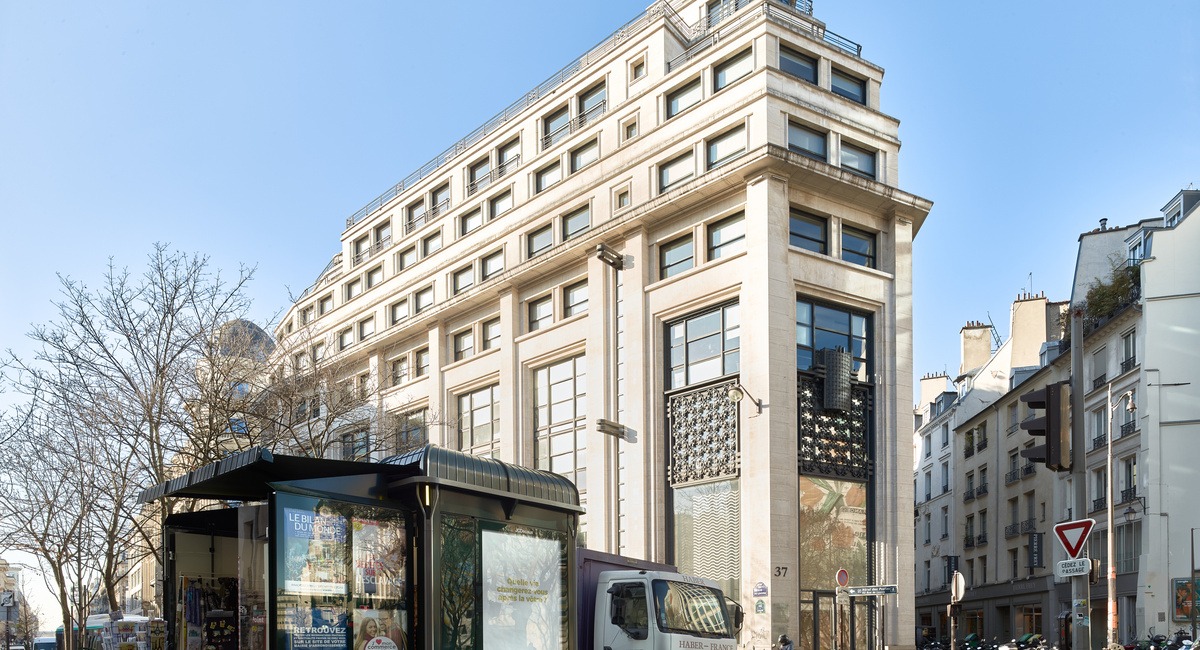
Malmenée en Bourse (-18 % depuis janvier), la foncière de bureaux prime publie des revenus en hausse et confirme sa guidance. Rendement de plus de 8 %, décote de près de 50 % sur l'actif net : le point bas semble atteint.
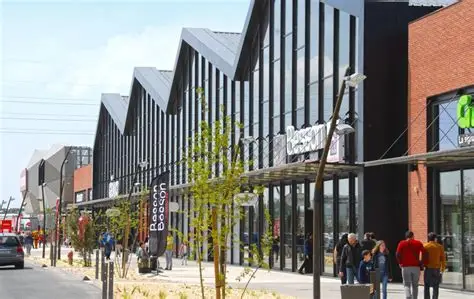
Malmenée par la remontée des taux, Mercialys offre un rendement de près de 10%, adossé à un dividende relevé et à une décote d'un tiers sur son actif net. Les résultats semestriels confortent la thèse.