Rising Stone : un dossier de croissance à moins de 7 fois les bénéfices
Le promoteur d’immobilier de luxe alpin a relevé son objectif 2026 après un semestre record. À moins de 7 fois les bénéfices, avec un rendement appelé à dépasser 6%, le titre décoté offre un point d’entrée.

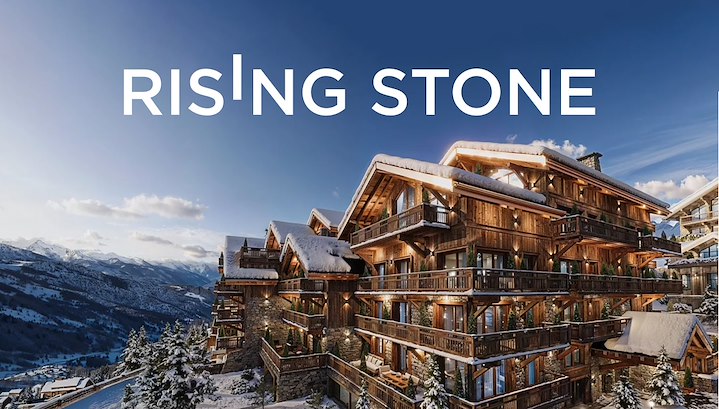
Rising Stone (Euronext Growth : ALRIS), créateur et constructeur d’immobilier de luxe dans les Alpes françaises et les lieux de villégiature premium, enchaîne les records depuis son introduction en Bourse de février 2026. Le chiffre d’affaires 2025 a atteint 71 millions d’euros, réalisé à 78% en France et 22% au Portugal, et devrait approcher 84 millions en 2026 selon le consensus. Plusieurs résidences alpines affichent déjà un taux de commercialisation de 100%, à l’image de Fleur des Alpes à Méribel. Le portefeuille de développement, porté à plus de 1 milliard d’euros de volume d’affaires prévisionnel jusqu’en 2030, s’est encore étoffé avec un projet d’exception en hypercentre de Val d’Isère (plus de 100 M€).
Surtout, la rentabilité s’envole. Après un résultat net de l’ensemble consolidé de 10,1 millions € en 2025 (multiplié par trois en un an), le groupe a relevé son objectif 2026 dans une fourchette de 15,2 à 16,0 millions €, soit une hausse de 50 à 58%. Le premier semestre, record, pèse déjà environ 80% du bénéfice de l’exercice 2025. Cette envolée tient à la montée en puissance des métiers intégrés (conception, construction, architecture intérieure, exploitation), qui dope les marges. Le plan Himalaya vise plus de 30 M€ de résultat net à l’horizon 2028.
Un rendement appelé à grimper
Le groupe applique une politique de distribution attractive, avec un taux cible d’au moins 40% du résultat net. Le dividende versé au titre de 2025 ressort à 1,55 euro par action, soit un rendement de 3,9% au cours actuel. Compte tenu de la croissance attendue des profits, le consensus anticipe déjà un coupon proche de 2,40 euros en 2026, ce qui porterait le rendement à environ 6%, avant de se rapprocher de 8% en 2027.
Malgré ces perspectives, l’action a reculé de 17% en un mois et évolue autour de 40 euros, près de son plus-bas annuel (38 euros) et loin de son plus-haut (58,30 euros). Le titre se paie ainsi moins de 7 fois les bénéfices 2026 et environ 5 fois ceux de 2027, pour une valeur d’entreprise inférieure à 8 fois l’excédent brut d’exploitation. Une décote marquée pour un dossier en forte croissance, contrôlé à 54% par son fondateur Jean-Thomas Olano. Les trois bureaux d’analyse qui suivent la valeur affichent un objectif moyen de 72 euros. Le principal risque tient à la liquidité très réduite du titre et à la cyclicité de l’immobilier haut de gamme.
Notre conseil: Achetez Rising Stone à 40 euros pour viser 70 euros à un horizon de 18 mois.
Codes: FR00140164Q1 et ALRIS.