Mercialys : un rendement de près de 10% à saisir sur la décote
Malmenée par la remontée des taux, Mercialys offre un rendement de près de 10%, adossé à un dividende relevé et à une décote d’un tiers sur son actif net. Les résultats semestriels confortent la thèse.

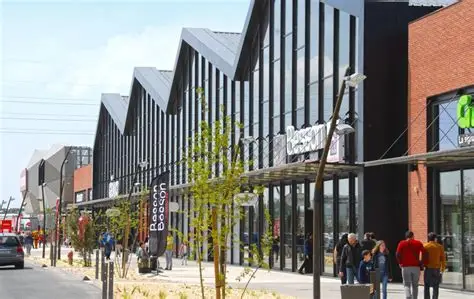
Spécialiste des centres commerciaux régionaux avec son modèle Shop•Park, Mercialys a publié un premier semestre 2026 solide, dans un environnement pourtant volatil. Les revenus locatifs nets ont progressé de 4,5%, portés par une croissance organique des loyers de 2,9%. Le relais a été pris par la réversion (+2,3% sur les baux signés), qui compense la quasi-disparition de l’indexation (+0,1%). La fréquentation a bondi de 4,5% et les ventes des commerçants de 2,3%, confirmant la surperformance du portefeuille.
Surtout, la rentabilité s’améliore. L’excédent brut d’exploitation a augmenté de 4,8% à 76,2 millions d’euros, avec une marge portée à 82,7% (+70 points de base), aidée par un programme d’intelligence artificielle visant 5% d’économies de charges. Le résultat net récurrent, indicateur clé pour une foncière, ressort en hausse de 4,1% à 64,1 millions, soit 0,69 euro par action, et ce malgré la hausse du coût de la dette. Fort de ces performances, le groupe a relevé sa prévision de résultat net récurrent 2026, désormais attendu entre 1,30 et 1,32 euro par action.
Un rendement de près de 10%
Dans la foulée, l’objectif de dividende 2026 a été porté à au moins 1,02 euro par action, après 1 euro versé au titre de 2025. À ce cours, le titre affiche un rendement de près de 10%, l’un des plus élevés de la cote et bien couvert par le résultat récurrent. La croissance s’appuie aussi sur des acquisitions relutives (192 millions d’euros investis depuis 2025 à plus de 8% de rendement initial) et un pipeline de développement de plus de 100 millions d’ici 2028, ainsi que sur le moteur structurel de l’économie des seniors, particulièrement fidèles au commerce physique.
La valorisation est l’autre attrait.
Tombée près de son plus-bas annuel après un recul de 12% en six mois, l’action se paie environ 8 fois le résultat récurrent 2026 et affiche une décote de plus d’un tiers sur son actif net réévalué (16,23 euros par action). Le patrimoine, valorisé sur un taux de 6,63%, a encore progressé de 4,6% sur un an, et la structure financière reste solide : endettement à 41,9% de la valeur des actifs, notation BBB, dette à taux fixe majoritairement, sans échéance avant fin 2027. Le principal risque tient à la sensibilité aux taux, qui a pesé sur le cours, mais la décote et le rendement offrent une marge de sécurité.
Notre conseil : achetez Mercialys à 10,4 euros pour viser 13 euros à un horizon de 12 mois.
Codes : FR0010241638 et MERY.
Conseils sur Mercialys
Tous les conseils
Mercialys, des atouts pour rebondir
A l’instar des autres foncières commerciales cotées, ce spécialiste des galeries marchandes retrouve enfin quelques couleurs. Si cette amorce de rattrapage demande à être confirmée, la solidité des fondamentaux, le rendement et l’importance de la décote plaident en faveur du dossier.
Stratégie de rendement sur Casino
Reconquérir la confiance des marchés prendra du temps pour Casino, mais le groupe de distribution en a les moyens. Il va pour cela devoir démontrer que ses activités en France...